

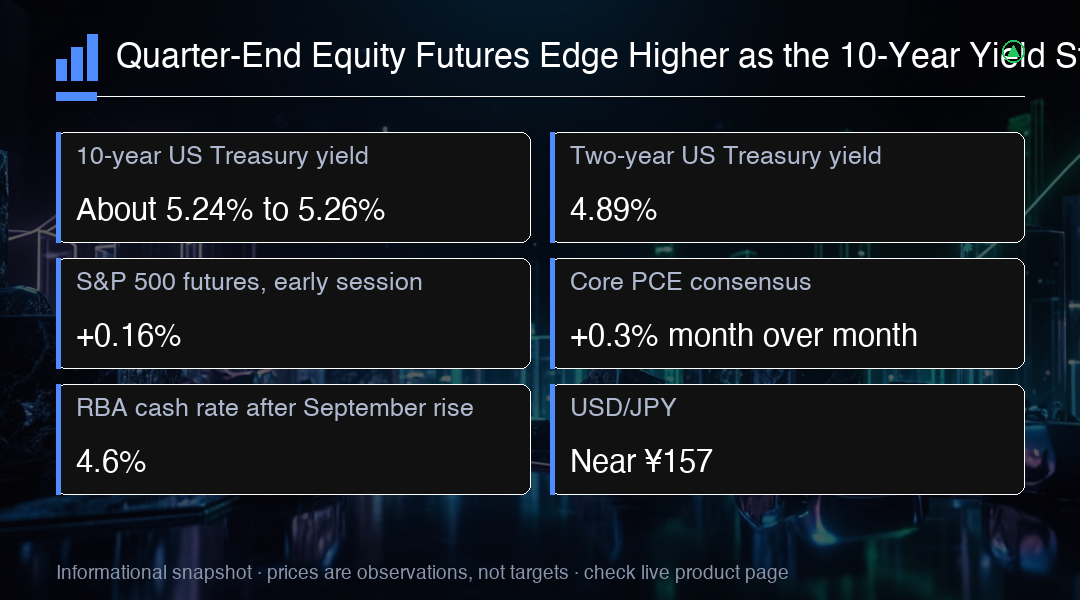
Hợp đồng tương lai cổ phiếu Mỹ khép phái quý với sắc thái chắc chắn hơn, trong khi thị trường trái phiếu chính phủ là nguồn gây áp lực. Hợp đồng tương lai S&P 500 tăng 0.16% trong ảnh chụp đầu phiên ở ngày giao dịch cuối cùng của quý, với lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm giữ ở vùng 5.24% đến 5.26%, gần mức cao nhất kể từ năm 2007. Khoảng cách giữa một thị trường cổ phiếu bình lặng và một thị trường trái phiếu đắt đỏ chính là đặc trưng của phiên này, và đó là lý do các sự kiện được lên lịch trong ngày lại mang trọng lượng hơn một phiên đóng cửa cuối quý thông thường.
Mức tăng đó không lớn. Trong cùng ảnh chụp giao dịch sớm đó, hợp đồng tương lai Nasdaq tăng 0.13% và hợp đồng tương lai Dow cũng nhỉnh hơn một chút. Biến động cỡ như vậy là chuyện thường lệ với hợp đồng tương lai chỉ số và nên được đọc là vị thế chuẩn bị trước giờ mở cửa giao dịch tiền mặt, chứ không phải một bước chuyển hướng chủ động rủi ro dứt khoát. Hợp đồng tương lai chỉ số thường nằm gần như đi ngang trong giao dịch sớm cho đến khi các lệnh tiền mặt thật xuất hiện hoặc dữ liệu vĩ mô được công bố, và chính bản công bố lạm phát lúc 8:30 a.m. ET được kỳ vọng tạo ra đúng điều đó.
Lãi suất mới là nơi việc định giá lại thực sự đang diễn ra. Đường cong trái phiếu chính phủ Mỹ ngày 29 tháng 9 cho thấy trái phiếu kỳ hạn 2 năm ở 4.89% và trái phiếu kỳ hạn 10 năm ở 5.26%, còn một ảnh chụp thị trường muộn hơn trong cùng ngày đặt mức kỳ hạn 10 năm ở 5.2383%. Việc gọi tên từng kỳ hạn là quan trọng, bởi đầu đường cong và cuối đường cong không gửi đi cùng một thông điệp. Lợi suất 2 năm neo quanh 4.89% giữ cho kỳ vọng chính sách ở mức chặt chẽ, trong khi cuối đường cong vừa hấp thụ khấu hạn kỳ hạn, vừa hấp thụ nguồn cung trái phiếu chính phủ và rủi ro lạm phát do năng lượng dẫn dắt.
Lợi suất kỳ hạn 10 năm đang trên đà tăng gần 50 điểm cơ bản trong tháng 9, một biến động lớn đối với một chỉ báo chuẩn chỉ trong một tháng. Nhà đầu tư nêu các số liệu lạm phát, khối lượng vay chính phủ lớn và chi phí năng lượng ở mức cao là những động lực chính. Về mặt cơ học, lợi suất cao hơn làm tăng chi phí vay của doanh nghiệp và giảm giá trị hiện tại của lợi nhuận ở xa, và đây chính là lập luận tiêu chuẩn cho sự thận trọng với cổ phiếu được định giá cao. Đó là một lập luận về áp lực định giá, không phải một dự báo rằng chỉ số buộc phải giảm.
Bài kiểm tra sắp tới đến đúng lịch vào lúc 8:30 a.m. ET, khi bản công bố thu nhập và chi tiêu cá nhân tháng 8 được phát hành, gồm cả chỉ số giá chi tiêu tiêu dùng cá nhân. Số đồng thuận dự kiến chỉ số PCE lõi tăng 0.3% so với tháng trước. Kết quả chưa được biết tại thời điểm viết bài, và cách phản ứng mang tính định hướng hơn là kịch tính: số liệu nóng hơn có xu hướng đẩy lợi suất lên và gây áp lực lên hợp đồng tương lai chỉ số, còn số liệu mềm hơn có xu hướng xoa dịu áp lực tức thời lên đầu đường cong. Nhà đầu tư cũng đang chờ các bản công bố thị trường lao động sắp tới ở những kỳ xa hơn.
Bên dưới bảng hợp đồng tương lai bình lặng, cổ phiếu vẫn được nâng đỡ bởi tăng trưởng lợi nhuận và sự hào hứng quanh đầu tư vào trí tuệ nhân tạo. Nhà đầu tư dường như đang định giá giả định rằng lợi nhuận doanh nghiệp có thể tăng nhanh hơn chi phí vốn tăng lên, và hợp đồng tương lai cổ phiếu được mô tả là bền bỉ hơn là phòng thủ. Đó là một giả định đang làm việc chứ chưa phải điều đã chốt. Lợi suất cao có thể gây áp lực lên định giá thậm chí khi phản ứng chỉ số tức thời có vẻ dè dặt, và một phiên tăng cuối quý không giải quyết việc định giá có thể chịu được bao lâu trong khi tỷ suất chiết khấu vẫn ở gần đỉnh nhiều năm.
Nước Nhật mang lại phiên cổ phiếu mạnh nhất ở châu Á. Chỉ số Nikkei tăng 2.1% trong ảnh chụp đầu phiên ngày 30 tháng 9, còn một số liệu thị trường muộn hơn đưa chỉ số tăng 1.28% tại chính thời điểm ghi nhận của số liệu đó, đây là lời nhắc hữu ích về việc các con số trong phiên thay đổi nhanh đến thế nào. Dù vậy, Nikkei vẫn trên đà kết thúc tháng với mức tăng khoảng 0.8% trong khi khép lại quý ở mức giảm 4.7%. Lợi suất trái phiếu chính phủ Nhật Bản neo quanh đỉnh nhiều thập kỷ, nên cổ phiếu ở đó một lần nữa tăng đi cùng với tiền đắt chứ không phải vì tiền đắt.
Trung Quốc vẫn là nạn nhân tụt hậu dễ nhận thấy nhất. Chỉ số CSI 300 tăng nhẹ 0.2% trong giao dịch buổi sáng nhưng vẫn trên đà giảm khoảng 13% trong quý, mức thấp nhất kể từ đỉnh của các đợt phong tỏa dịch bệnh trong nước. Tỷ lệ biến động trong một phiên ở khu vực này thay đổi rất nhanh, nên xu hướng mang thông tin nhiều hơn bất kỳ con số đơn lẻ nào. Tại châu Âu, hợp đồng tương lai trên các chỉ số cổ phiếu cho thấy phiên mở cửa trắng hơn trong khi lợi suất trái phiếu chính phủ vẫn ở mức cao, một tổ hợp đã mô tả toàn bộ quý qua ở các thị trường phát triển.
Úc đưa ra cảnh báo lạm phát riêng của mình. Giá tiêu dùng chung tăng 4.0% so với cùng kỳ trong tháng 8, tăng từ 3.5%, với nhiên liệu là một đóng góp đáng chú ý, và Ngân hàng Dự trữ Úc đã nâng lãi suất tiền mặt lên 4.6% vào ngày trước đó, một mức tăng 25 điểm cơ bản lên đỉnh 15 năm. Sắc thái cũng quan trọng không kém: chỉ số trimmed mean nền tảng đến thấp hơn kỳ vọng, điều này mâu thuẫn với cách hiểu đơn giản rằng áp lực lạm phát đang tăng tốc không có giới hạn ở mọi nền kinh tế lớn.
Đồng đô la đang bám theo mức tăng khoảng 2% trong tháng 9, với euro và bảng Anh mỗi loại giảm khoảng 2.4% trong tháng. EUR/USD giao dịch quanh $1.1336 trong ảnh chụp đầu phiên. USD/JPY ở gần ¥157, dưới đỉnh tháng 9, với các lo ngại về can thiệp hỗ trợ đồng yen từ các đáy cuối tháng, dù đồng yen vẫn trên đà mất khoảng 1.7% so với đồng đô la trong cả tháng. Chính khoảng cách lãi suất, chứ không phải tâm lý, đang thúc đẩy cả hai cặp.
Hàng hóa là chân thứ ba trong bức tranh đa tài sản, và nó không củng cố cho câu chuyện giảm lạm phát. Dầu Brent được báo giá ở $103.16 và dầu Mỹ ở $89.49 trong ảnh chụp đầu phiên, với các lo ngại về gián đoạn nguồn cung ở Trung Đông được nêu là yếu tố hỗ trợ. Vàng giao ngay ở gần $4,171.93 trong ảnh chụp đó, nơi lợi suất cao hơn và đồng đô la mạnh hơn là hai lực cản với một tài sản không trả lãi. Bitcoin giao dịch quanh $82,925 theo một số liệu trong cùng ngày, và mọi tuyên bố về hỗ trợ kỹ thuật ở đó cần một phương pháp được nêu rõ trước khi được coi là sự thật.
Sự kiện doanh nghiệp theo lịch lớn nhất trong phiên là Micron, hãng dự kiến công bố kết quả quý tài chính thứ tư sau giờ đóng cửa tại Mỹ, với một cuộc gọi hội nghị lúc 2:30 p.m. giờ vùng núi Rocky. Nhà đầu tư tập trung vào những gì kết quả này sẽ nói về giá bộ nhớ, nhu cầu bộ nhớ băng rộng, khả năng sinh lời và chi tiêu vốn, và không điều nào trong số đó được công khai trước bản công bố. Diễn biến cổ phiếu đơn lẻ hôm thứ Ba gần như không có chỗ cho sự thất vọng: Fair Isaac giảm khoảng 26.5%, được mô tả là mức giảm trong một ngày lớn nhất từ trước đến nay, còn Carnival tăng tới 14% sau khi nâng dự báo lợi nhuận cho cả năm.
Thông tin giao dịch
Hãy theo dõi lợi suất trái phiếu chính phủ Mỹ kỳ hạn 10 năm thay vì mức chỉ số. Xem vùng 5.24% đến 5.26% là dải quyết định: một đợt tăng kéo dài ra trên đầu trên, nhất là khi đi vào bản công bố PCE lúc 8:30 a.m. ET, có xu hướng gây áp lực lên hợp đồng tương lai chỉ số, còn một nhịp rút lại khỏi vùng đó sẽ mang lại không gian cho thị trường cổ phiếu. Hãy cân nhắc quy mô vị thế trước rủi ro nhảy giá quanh cả bản số liệu lạm phát lẫn bản công bố sau giờ đóng cửa của Micron, và xem sức mạnh của hợp đồng tương lai cuối quý là tạm thời cho đến khi phiên giao dịch tiền mặt xác nhận.