

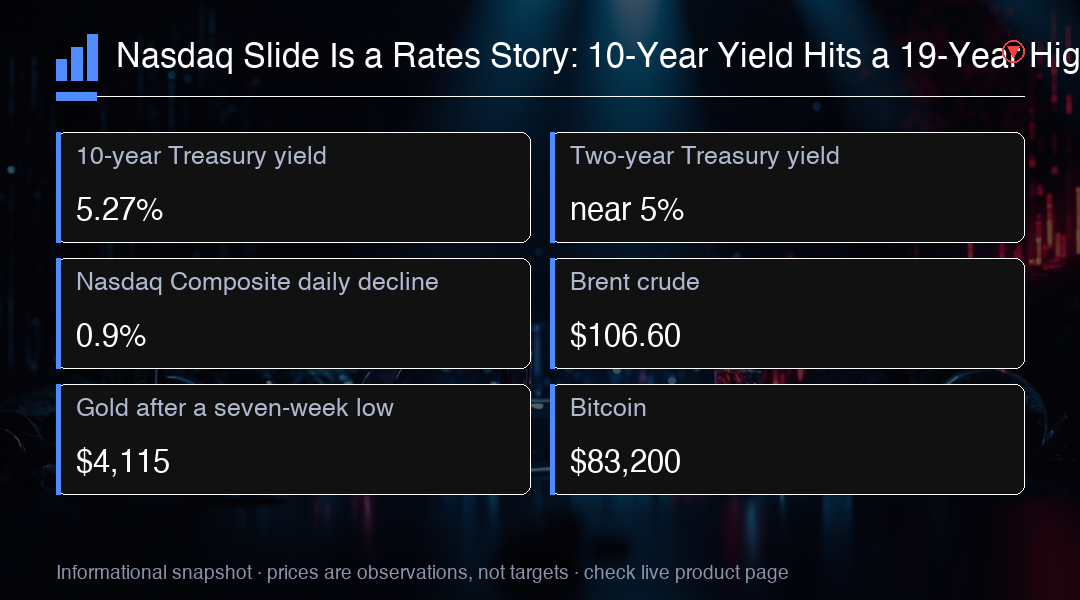
Nasdaq Composite giảm 0.9% trong phiên thứ Hai, mức sụt 0.92% trong phiên giao dịch, và là kết quả yếu nhất trong ba chỉ số lớn của Mỹ. S&P 500 mất 0.8% còn Dow giảm 0.7%. Thứ tự đó có ý nghĩa. Khi cả ba chỉ số đều giảm mà chỉ số nhạy cảm nhất với lãi suất giảm nặng nhất, thủ phạm hiếm khi là lợi nhuận. Đó là giá của đồng tiền, và tuần này giá của đồng tiền đã di chuyển rất xa.
Lợi suất trái phiếu chính phủ 10 năm đã tăng lên trên 5.27%, mức cao nhất trong 19 năm, trong khi lợi suất 2 năm tiến sát 5%. Thị trường giờ kỳ vọng thêm ba lần tăng lợi suất của Cục Dự trữ Liên bang trước giữa 2027, một đường đi mà vài tháng trước còn chưa phải kịch bản cơ sở. Lợi suất cao hơn nâng tỷ suất chiết khấu áp cho mọi đồng lợi nhuận tương lai, và định giá công nghệ thuộc nhóm thời hạn dài mang lượng dòng tiền tương lai lớn hơn gần như mọi thứ khác trên bảng giá. Cú giảm hôm thứ Hai chính là phép tính ấy được đánh dấu theo giá thị trường trong một phiên.
Dầu là lý do đường lãi suất thay đổi. Dầu Brent giao dịch quanh $106.60 vào thứ Ba khi không có đột phá nào trong đàm phán giữa Washington và Tehran, và dầu vẫn giữ trên $106. Năng lượng đắt đẻ đổ thẳng vào vận tải, sản xuất và các quyết định lương, và đó là cách một cú sốc cung biến thành một vấn đề lạm phát kéo dài. Một ngân hàng trung ương nhìn xuyên qua điều đó sẽ là đang tranh luận chống lại rất nhiều bằng chứng, nên thị trường đã không tranh luận. Nó định giá chính việc siết chặt hơn.
Nvidia là điểm cân bằng trong ngày, tăng gần 2% sau khi mở rộng chương trình mua lại cổ phiếu thêm một khoản kỷ lục $150 billion, đưa hạn mức khả dụng lên khoảng $235 billion tính đến năm tài chính 2028. Với một công ty đang nắm trong tay lượng tiền mặt lớn như vậy, việc mua lại cổ phiếu là tín hiệu sạch nhất mà nó có thể gửi đi về định giá của chính mình. Nó cũng không đủ. Thông báo này giới hạn mức giảm của Nasdaq chứ không đảo ngược nó, điều đó nói lên thị trường trái phiếu siết chặt đến nhường nào trong ngày.
Thiệt hại bên ngoài Nvidia thì trực tiếp hơn. Intel giảm 5.7%, Sandisk mất 3.7% và Meta giảm 4.8%. MongoDB lao dốc hơn 18% sau khi giám đốc điều hành rời đi để nhận một vị trí tại Meta, báo cáo lên Mark Zuckerberg. Một tin về nhân sự đơn lẻ đã xóa mất một phần năm giá trị của một công ty phần mềm trong một phiên, đó là lời nhắc hữu ích về điều mà một môi trường lãi suất thấp đã làm với các hệ số định giá. Vốn rẻ cho phép rủi ro người chủ chốt nằm im lặng bên trong giá cả. Lợi suất cao hơn đưa nó trở lại nơi công khai.
Châu Á chuyền tiếp cùng vấn đề trong đêm. Cổ phiếu chủ yếu giảm khi lợi suất trái phiếu tăng ở Nhật Bản, Hàn Quốc và Australia, và chỉ số trong nước chính của Trung Quốc vẫn ở gần đáy một năm. Có tin Washington có thể cấm các linh kiện Trung Quốc trong các trung tâm dữ liệu của Mỹ, thêm một lớp nữa vào một chuỗi cung ứng vốn đã coi phần cứng AI là tài sản chiến lược. Tin đó chưa được xác nhận, và thị trường đang coi nó là rủi ro tiêu đề chứ không phải chính sách đã chốt, nhưng hướng đi đủ rõ để các nhà giao dịch duy trì phần bù rủi ro trên các mã phần cứng Trung Quốc.
Đồng dollar đang trên đà tăng trong tháng, và các cặp tỷ giá chéo thể hiện điều đó. EUR/USD giao dịch quanh $1.1367, USD/JPY giữ ở khoảng 157.30 và AUD/USD ở gần $0.7012 trước quyết định của Ngân hàng Dự trữ Australia. Một lần tăng của RBA đã được tính sẵn hoàn toàn, nên bản thân lần tăng đó mang ít thông tin. Thông điệp đi kèm thì khác. Với một thị trường đang tính lại các đường lãi suất toàn cầu, một ngân hàng trung ương giữ vững lập trường trước nhu cầu trong nước vẫn là đang nói với các nhà giao dịch điều mà lãi suất chính sách không nói được.
Vàng ổn định quanh $4,115 sau khi giảm khoảng 4% xuống đáy bảy tuần, và Bitcoin giao dịch gần $83,200 sau khi thoáng qua dưới $83,000. Cả hai được nêu ở đây như bối cảnh thị trường chứ không phải như lời kêu gọi định hướng. Điều chúng cho thấy là một lực vĩ mô duy nhất chạy xuyên qua mọi tài sản: lợi suất thực cao hơn. Cú giảm 4% của vàng xảy ra khi lợi suất 10 năm ở mức cao nhất trong 19 năm, và cú lùi của Bitcoin xuống dưới $83,000 xảy ra trong cùng khung thời gian. Hỗ trợ cũ ở vùng $82,000 vẫn còn quan trọng, bởi khoảng cách giữa một nhịp lùi có trật tự và một lần bức phá thất bại thường chỉ là một mức giữ tốt.
Bây giờ lịch trình chi phối. Số việc làm rảnh ở Mỹ công bố vào thứ Ba và mang lại cho tuần đọc số đầu tiên có ý nghĩa về nhu cầu lao động. Lạm phát PCE tiếp theo vào thứ Tư, sản xuất ISM đến vào thứ Năm và bảng lương phi nông nghiệp khép lại tuần vào thứ Sáu. Các nhà kinh tế kỳ vọng khoảng 85,000 việc làm mới và tỷ lệ thất nghiệp quanh 4.1%. Bề ngoài, đó là bối cảnh trông mềm, và chính vì thế tuần này hàm phản ứng quan trọng hơn con số tiêu đề.
Các kịch bản chạy theo cả hai chiều. Một số việc làm rảnh mạnh có thể đẩy lợi suất lên cao hơn bằng cách củng cố luận điểm cần Fed siết thêm. Lạm phát nóng hoặc thị trường lao động vững sẽ gây áp lực lên cổ phiếu công nghệ nhạy cảm lãi suất, chính là những cổ phiếu dẫn dắt cú giảm hôm thứ Hai. Số liệu mềm có thể mang lại cho Nasdaq không gian để hồi phục, bởi một thị trường lao động nguội đi cùng giá năng lượng bám trụ là tổ hợp duy nhất làm giảm áp lực tỷ suất chiết khấu mà không tái tạo nỗi lo tăng trưởng. Không ai biết số nào sẽ tới cho tới khi dữ liệu tới, và toàn ngành đang được định vị như thể sẽ là số mạnh.
Micron báo cáo kết quả quý tài chính thứ tư vào thứ Tư sau giờ đóng cửa, với hợp đồng quyền chọn hàm ý mức biến động khoảng 7% theo cả hai chiều. Con số đó phản ánh cách nhà đầu tư đã định giá sự kiện, không phải dự báo về nơi cổ phiếu sẽ đáp xuống. Những số liệu quan trọng là lợi nhuận gộp, chi tiêu vốn và nhu cầu bộ nhớ băng thông cao, bởi ba dòng số ấy quyết định lợi nhuận của hạ tầng AI có thể tiếp tục tích lũy đủ nhanh để biện minh cho các mức định giá mà toàn hệ thống đang gánh. Ở mức lợi suất hiện tại, thị trường đang đòi hỏi nhiều tăng trưởng hơn, chứ không phải ít đi.
Kết luận của bàn phân tích thì hẹp. Tuần này Nasdaq đang giao dịch như một công cụ phản ứng với lãi suất, và mọi chất xúc táy trên lịch đều đổ vào cùng một biến số. Hãy theo dõi mức 10 năm trên 5.27% và mức 2 năm quanh 5% như một cặp kháng cự cho câu chuyện cổ phiếu: áp lực kéo dài ở đó giữ nguyên cú giảm hôm thứ Hai, trong khi lợi suất lui về sẽ cho chỉ số một mốc để quay về. Hạn mức mua lại cổ phiếu $235 billion của Nvidia tính đến năm tài chính 2028 là một sàn cảm xúc, không phải chất xúc táy. Cho tới khi dữ liệu việc làm và lạm phát công bố, thị trường trái phiếu vẫn đang đặt giá cho mọi thứ phía dưới.
Trading Insight
MC Markets đọc đà giảm hiện tại của Nasdaq là một sự kiện về tỷ suất chiết khấu chứ không phải về lợi nhuận, và sự phân biệt đó quan trọng với cách chỉ số hành xử trong tuần này. Khi lợi suất 10 năm trên 5.27% và ba lần tăng lợi suất Fed đã được tính sẵn cho giữa 2027, Nasdaq Composite thực chất đang giao dịch theo cái nhìn của thị trường trái phiếu về con đường phía trước. Mức sạch nhất cần theo dõi là cặp lợi suất: nếu mức 10 năm giữ trên đỉnh 19 năm trong khi mức 2 năm ở gần 5%, thì những điều kiện tạo ra cú giảm 0.9% hôm thứ Hai vẫn còn nguyên. Số liệu việc làm và lạm phát mềm hơn có thể giảm bớt áp lực đó và mang lại không gian hồi phục cho chỉ số, trong khi dữ liệu vững sẽ giữ tỷ suất chiết khấu ở mức cao. Thứ Hai cũng cho thấy rủi ro giảm không phân bổ đều. Chương trình mua lại kỷ lục $150 billion của Nvidia, nâng hạn mức lên khoảng $235 billion tính đến năm tài chính 2028, đã hạn chế mức lỗ của chỉ số nhưng không đảo ngược nó, trong khi cú giảm 18% của MongoDB vì tin nhân sự cho thấy rủi ro người chủ chốt được định giá lại nhanh đến mức nào khi vốn không còn rẻ. Với các nhà giao dịch, điều đó gợi ý nên coi việc tiếp cận Nasdaq là một vị thế vĩ mô xuyên suốt tuần dữ liệu này thay vì một cuộc chơi chọn lọt cổ phiếu, và nên theo dõi báo cáo sau giờ đóng cửa của Micron vào thứ Tư, nơi hợp đồng quyền chọn định giá mức biến động khoảng 7% theo cả hai chiều. Đây là quan sát về cách chỉ số đang giao dịch, không phải khuyến nghị.