

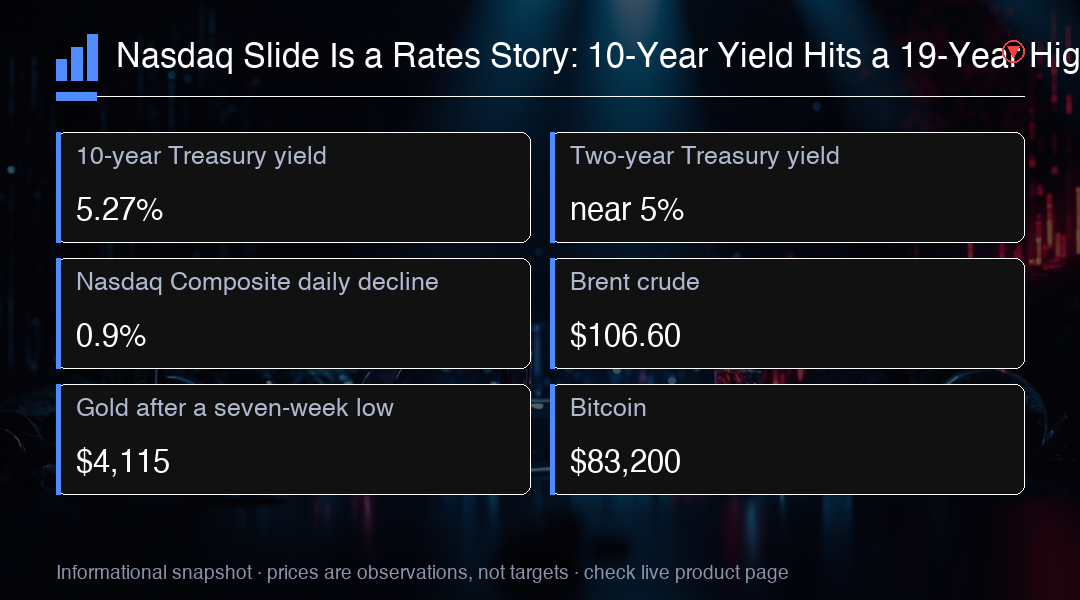
Nasdaq Composite Pazartesi günü 0.9% geriledi; seansta 0.92%'lik düşüşle ABD'nin üç büyük göstergesi içinde en zayıf performansı gösterdi. S&P 500 0.8%, Dow ise 0.7% kaybetti. Bu sıralama önemli. Üç endeks de düşüyor da en faiz duyarlı olan en sert düşüyorsa, suçlu nadiren kârlardır. Sorun paranın fiyatıdır ve bu hafta paranın fiyatı uzun bir yol aldı.
10 yıllık tahvil getirisi 5.27% seviyesinin üzerine çıktı; bu, 19 yılın en yüksek noktası. İki yıllık getiri ise 5% seviyesine yaklaştı. Piyasalar artık 2027 ortasına kadar Federal Reserve'den üç artış daha bekliyor; bu yol birkaç ay önce ana senaryo değildi. Yüksek getiriler, gelecekteki her kazanç dolarına uygulanan iskonto oranını yükseltir ve uzun vadeli teknoloji değerlemeleri, borsadaki neredeyse her şeyden daha fazla bu nakit akışını taşır. Pazartesi'nin düşüşü, bu aritmetiğin tek seansta piyasa fiyatına yansımasıydı.
Petrol, bu faiz yolunun neden değiştiğinin açıklaması. Washington ile Tahran arasındaki görüşmelerde hiçbir açılım olmazken Brent petrolü Salı günü $106.60 civarında işlem gördü ve petrol $106 seviyesinin üzerinde kalmayı sürdürdü. Pahalı enerji doğrudan ulaşım, üretim ve ücret kararlarına sızıyor; bir arz şokunun kalıcı bir enflasyon sorununa dönüşmesi böyle gerçekleşiyor. Bunun içinden bakan bir merkez bankası birçok kanıtın karşısına çıkmış olurdu, dolayısıyla piyasa itiraz etmedi. Sıkılaşmayı fiyatladı.
Nvidia günün denge ağırlığıydı; hisse geri alım programını rekor $150 billion genişlettikten sonra neredeyse 2% yükseldi ve 2028 mali yılına kadar kullanılabilir kapasite yaklaşık $235 billion seviyesine çıktı. Bu kadar nakit biriktiren bir şirket için geri alım, kendi değerlemesi hakkında gönderebileceği en temiz sinyaldir. Yeterli de olmadı. Duyuru Nasdaq'un düşüşünü sınırladı, tersine çevirmedi; bu da o gün tahvil piyasasının elinin ne kadar sıkı olduğunu gösteriyor.
Nvidia dışındaki hasar daha doğrudandı. Intel 5.7%, Sandisk 3.7%, Meta 4.8% düştü. MongoDB, CEO'su Mark Zuckerberg'e rapor verecek bir görev için Meta'ya geçtiği haberinin ardından 18% üzerinden bir düşüş yaşadı. Tek bir personel başlığı, bir yazılım şirketinin değerinin beşte birini tek seansta silmek; düşük faiz ortamının değerleme çarpanlarına ne yaptığını hatırlatan faydalı bir not. Ucuz sermaye, anahtar kişi riskinin fiyatın içinde sessizce durmasına izin vermişti. Yüksek getiriler onu yeniden açığa çıkarıyor.
Asya aynı sorunu gece boyunca devretti. Japonya, Güney Kore ve Avustralya'da tahvil getirileri yükselirken hisseler çoğunlukla düştü, Çin'in ana yerli endeksi ise bir yıllık dip civarında seyretti. Washington'ın Çin bileşenlerini ABD veri merkezlerinde yasaklayabileceğine dair haberler, yapay zekâ donanımını hâlihazırda stratejik bir varlık sayan bir tedarik zincirine bir katman daha ekledi. Bu haber doğrulanmış değil ve piyasa onu yerleşik bir politika değil, başlık riski olarak ele alıyor; ancak yön, Çin donanım hisselerinde risk primini ayakta tutacak kadar net.
Dolar aylık kazanç elde etmeye gidiyor ve çapraz kurlar da bunu gösteriyor. EUR/USD $1.1367 civarında işlem gördü, USD/JPY 157.30 seviyesinde tutunurken AUD/USD, Avustralya Merkez Bankası'nın kararı öncesinde $0.7012 civarındaydı. Bir RBA artışı tam anlamıyla fiyatlandığı için artışın kendisi pek bilgi taşımıyor. Onunla birlikte gelen yönlendirme taşıyor. Küresel faiz yollarını yeniden fiyatlayan bir piyasada, güçlü yerel talebe karşı çizgiyi koruyan bir merkez bankası, yatırımcılara politika faizinin tek başına söylemediği bir şey söylüyor.
Altın, yaklaşık 4% düşerek yedi haftalık dipe geldikten sonra $4,115 civarında dengelendi; Bitcoin ise $83,000 altına kısaca süzülüp $83,200 civarında işlem gördü. İkisi de bir yön çağrısı olarak değil, piyasa bağlamı olarak aktarılıyor. Gösterdikleri şey, her varlıktan geçen tek bir makro kuvvet: daha yüksek reel getiriler. Altının 4%'lük düşüşü, 10 yıllık tahvil 19 yılın en yüksek seviyesindeyken gerçekleşti; Bitcoin'in $83,000 altına süzülmesi de aynı pencerede oldu. $82,000 destek seviyesi hâlâ önemli, çünkü düzenli bir geri çekilme ile başarısız bir yükseliş kırılması arasındaki fark genellikle iyi korunmuş tek bir seviyedir.
Artık takvim devreye giriyor. ABD iş ilanları Salı günü geliyor ve haftaya emek talebi hakkında ilk anlamlı okumayı veriyor. PCE enflasyonu Çarşamba, ISM imalat Perşembe, tarım dışı istihdam ise Cuma günü haftayı kapatıyor. Ekonomistler yaklaşık 85,000 yeni iş ve 4.1% civarında işsizlik bekliyor. Yüzeyde yumuşak görünen bir kurulum bu, ve tam olarak bu yüzden bu hafta tepki fonksiyonu, başlık rakamından daha önemli.
Senaryolar iki yöne doğru işliyor. Güçlü bir iş ilanı okuması, ek Fed sıkılaşması gerekçesini güçlendirerek getirileri daha yukarı itebilir. Sıcak enflasyon veya dirençli istihdam, Pazartesi'nin düşüşünü yönlendiren faiz duyarlı teknoloji hisselerini baskı altına alır. Yumuşak rakamlar Nasdaq'a toparlanma alanı verebilir, çünkü enerji fiyatları yapışkan kalırken soğuyan bir emek piyasası, büyüme korkusunu yeniden canlandırmadan iskonto oranını rahatlatan tek bileşimdir. Veriler gelene kadar hangisinin geleceğini kimse bilmiyor ve sektörün tamamı güçlü olan gelecekmiş gibi konumlanmış durumda.
Micron, Çarşamba günü kapanıştan sonra mali dördüncü çeyrek sonuçlarını açıklıyor; seçenekler iki yönlü yaklaşık 7%'lik bir hareket fiyatlıyor. Bu rakam, yatırımcıların olayı nasıl fiyatladığını gösterir, hissenin nereye varacağına dair bir öngörü değil. Önemli olan rakamlar brüt kâr, sermaye harcaması ve yüksek bant genişliğindeki bellek talebi, çünkü bu üç kalem, yapay zekâ altyapısı kazançlarının tüm kompleksin taşıdığı değerlemeleri haklı çıkarmak için yeterince hızlı bileşik büyüyeyi sürdürüp sürdüremeyeceğini belirliyor. Mevcut getirilerde piyasa daha fazla büyüme istiyor, daha az değil.
Masadaki sonuç dar. Nasdaq bu hafta bir faiz enstrümanı olarak işlem görüyor ve takvimdeki her katalizör aynı değişkene besleniyor. Hisse hikâyesi için direnç çifti olarak 10 yıllığı 5.27% üzerinde, iki yıllığı 5% civarında izleyin: orada kalıcı baskı Pazartesi'nin düşüşünü ayakta tutar, getirilerde geri çekilme ise endekse geri dönebileceği bir alan verir. Nvidia'nın 2028 mali yılına kadar $235 billion geri alım kapasitesi, duyarlılığın altında bir tabandır, katalizörü değil. Emek ve enflasyon verileri düşene kadar, tahvil piyasası aşağıdaki her şeyin fiyatını belirliyor.
Trading Insight
MC Markets, mevcut Nasdaq zayıflığını bir kâr olayı değil, iskonto oranı olayı olarak okuyor ve bu ayrım endeksin bu hafta nasıl davranacağı açısından önemli. 10 yıllık getiri 5.27% seviyesinin üzerinde ve 2027 ortasına kadar üç Fed artışı fiyatlandığı için Nasdaq Composite fiilen tahvil piyasasının ileriye dönük yoluna dair görüşünü işlem görüyor. İzlenmesi gereken en temiz seviye getiri çiftidir: 10 yıllık 19 yıllık zirvesinin üzerinde kalırken iki yıllık 5% civarında tutulursa, Pazartesi'nin 0.9% düşüşünü doğuran koşullar yerinde kalır. Daha yumuşak emek ve enflasyon okumaları bu baskıyı kaldırıp endekse toparlanma alanı verebilir, sert veriler ise iskonto oranını yüksek tutar. Pazartesi ayrıca aşağının tek tip olmadığını gösterdi. Nvidia'nın rekor $150 billion geri alım genişletmesi, kapasiteyi 2028 mali yılına kadar yaklaşık $235 billion seviyesine çıkararak endeks kaybını sınırladı ama tersine çevirmedi; MongoDB'nin bir personel başlığı üzerine 18% düşmesi ise sermaye ucuz olmayınca anahtar kişi riskinin nasıl hızla yeniden fiyatlandığını gösterdi. Yatırımcılar için bu, Nasdaq maruz kalmasını bu haftaki veriler boyunca bir makro pozisyon olarak ele almak ve işi tekil hisse seçme egzersizine indirgememek anlamına geliyor; ayrıca seçeneklerin iki yönde yaklaşık 7% fiyatladığı Çarşamba kapanış sonrası Micron raporunu izlemek gerekiyor. Bu, endeksin nasıl işlem gördüğüne dair bir gözlemdir, bir öneri değil.