

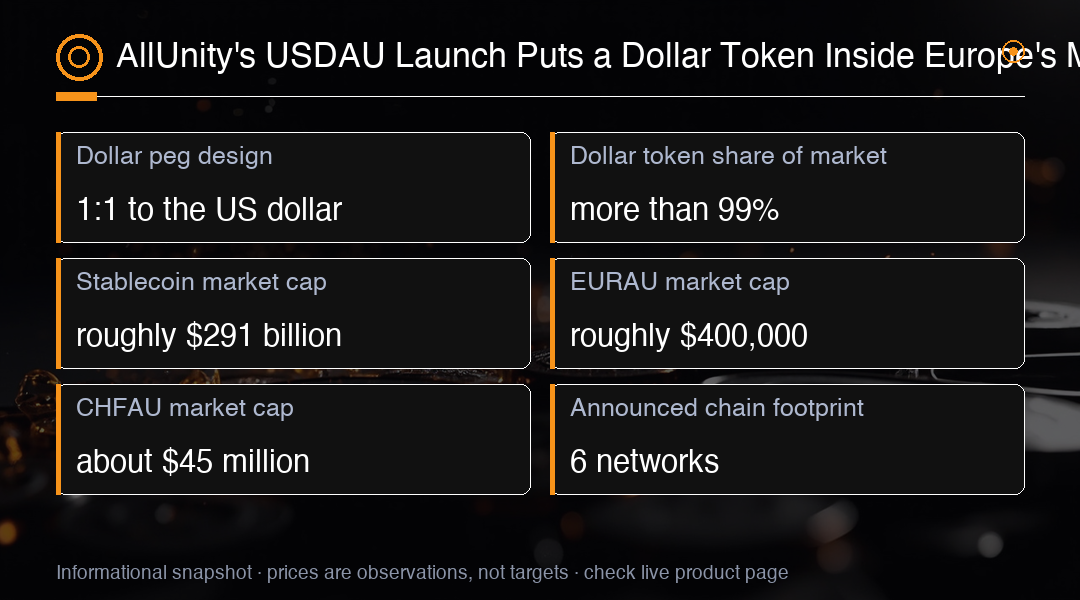
AllUnity 是一家在歐盟加密資產市場條例框架之下運作的歐洲穩定幣發行方,它在本週宣布推出 USDAU,一種由該發行方描述為符合 MiCAR 規範的美元錨定代幣。AllUnity 表示,USDAU 的設計目標,是透過獨立分隔的美元儲備,維持與美元之間 1:1 的錨定關係。這已經是同一家發行方的第四種法幣支持代幣,此前已有歐元、瑞士法郎與瑞典克朗代幣在市場上流通。
公布的部署範圍是六條網路:Ethereum、Solana、Base、Tempo、Arc 與 Polygon。這個廣度對分發來說很重要,因為部署在更多鏈上的代幣,更容易被財務團隊取得,而不必為每一筆支付都做跨鏈轉移。但技術上的部署範圍,與每一條鏈上都存在流動且可進入的市場,並不是同一件事。交易所的上架情況、鏈上深度、錢包支援、跨鏈路徑,以及地理上的可用性,都是逐鏈不同的,而發布當時並沒有提供任何逐鏈的細節。因此,應把這次的部署讀成已公布的技術分發,而不是一份正在運作的掛單簿。
進入一級市場的管道,也比這個代幣的鏈數所暗示的要窄。關於發布的同期報導指出,完成開戶的合資格機構客戶,可以透過 AllUnity 的 Business Mint Account 按面值增發與贖回 USDAU。那是一條設有門檻的機構管道,而不是讓每一個網路上的每一位持有人都能使用的開放贖回。二級市場的買家,是向另一位持有人買入,因此他承接的是那位持有人的離場選項,而不是直接的按面值贖回權利。
在儲備問題上,誠實的說法是相當有限的。AllUnity 表示 USDAU 由獨立分隔的美元儲備支撐。所查閱的材料並未揭露這些儲備的組成、任何保管機構的名稱、隔離安排的法律機制、審計或鑑證的提供者、報告的頻率,以及當前的儲備比率。一個宣稱中的 1:1 錨定,以及一個被描述出來的儲備結構,都是發行方的設計主張,而不是對即時資產支持的獨立證明,也不代表永遠的平價。在儲備報告出現之前,這個錨定只不過是一個附帶著監管框架的既定意圖。
這個發行方在歐元這一側的產品,可以讓人感受到起始的規模。CoinGecko 在發布當時測得 EURAU 的市值約為 $400,000,而 CHFAU 約為 $45 million。這些都是帶有時效的第三方估計,而市值不等於結算量、不等於採用程度、不等於可取得的流動性,也不等於贖回能力。對任何在解讀加密市場結構的人來說,這組歐元與法郎的數字,與美元錨定市場之間的落差,才是更有用的訊號:以美元計價的產業這一半,其運作規模是以歐元計價的那一半遠遠未能接近的。
美元這一半占著主導地位。依據發布當時所報導的 CoinGecko 數據,以市值計算,美元錨定代幣占約 $291 billion 穩定幣市場的 99% 以上。產業總量、供給的分類方式,以及各資料提供者的方法論,都在持續變動,因此那個數字是一個附帶日期的快照,而不是固定的產業常數。即便如此,一檔新的歐洲發行品出現在一個由美元主導的產業裡,屬於市場結構的數據點,而不是顛覆性的事件;而它之所以比發布這件事本身更重要,原因正好就在那個占比統計上。
政策上的張力是明文的。歐洲央行曾在六月警告,美元穩定幣在歐洲代幣化金融中被使用得更多,可能會加深對美元的依賴,並削弱歐元的國際角色。本次回顧期間並未獨立取得該央行的那份出版物,因此該警告的確切措辭與日期仍未獲得確認。但那個策略問題,也就是歐洲的鏈上金融最終要以美元還是以歐元結算,如今已經不再只由監管機關單獨回答,也開始由市場上的發行方,用實際的發行行為來回答,這是這則新聞在結構上真正的意義所在,也是後續觀察的起點。
MiCAR 的合規必須被精確地理解。在歐洲框架之內發行,代表該代幣是在一套明確的授權與揭露制度之下運作。它不表示該代幣有歐盟背書、有政府擔保或有存款保險,也不表示它是法償貨,或等同於銀行存款。發行的風險、營運的風險、法律的風險、流動性的風險、市場的風險,以及交易對手的風險,全部仍然留在持有人身上。監管外殼所縮小的,是被允許行為的邊界;它不會消除風險,也不會把一個代幣轉換成銀行的負債。
商業定位同樣是跑在證據前面的。AllUnity 把 USDAU 定位在受監管的企業支付、全球結算、資金管理,以及跨境的美元活動,而其執行長把這次發布描述為把美元流動性帶進歐洲的監管邊界之內。所查閱的來源之中,沒有任何一份記錄了發布之後的交易量、客戶採用情況、交易所深度,或實際實現的收入。這個商業論證,目前還只是一個附帶監管標籤的意圖;對新發行的資產來說,這是正常狀態,也不是預設它會成功或失敗的理由,投資人只能等後續的數據出現,才能確認這套敘事是否成立。
對交易者來說,可供交易的角度在於結構,而不在於代幣本身。USDAU 是一檔小型的新發行品,它進入的是一個在最重要的那項指標,也就是市值上,已經由美元代幣主導的產業。這次發布所傳遞的訊號是:受監管的歐洲發行方,預期歐洲境內對美元計價結算會有持久的需求。如果這個型態在各家發行方之間重複出現,歐洲的鏈上金融就會繼承更多以美元開立發票的習慣,而那正是歐洲央行在提出貨幣問題時所標示出來的結果。
要把這件事從一個政策數據點,轉換成一幅可以量測的流量圖景,需要的項目都很具體:發行方提出的儲備鑑證、具備可見深度的交易所上架、企業帳戶真的進行增發,以及更多獲得 MiCAR 授權的發行方跟進推出美元計價的代幣。在其中一項或更多出現之前,USDAU 仍然只是一則帶著錨定、帶著鏈列表,並帶著商業用途敘事的公告。等待揭露,比直接去交易那條頭條更有用,因為揭露才是把一個主張,轉換成市場能夠替它定價之物的關鍵所在。
對市場結構的淨解讀是溫和但真實的。一家歐洲發行方把一枚美元代幣放進一個受監管的框架之內,部署在六條鏈上,瞄準機構結算,而政策制定者所提出的歐元問題,仍舊沒有解決。美元的結算軌道在歐洲是被延伸,而不是被取代;真正的競爭問題,是一種受監管的歐元計價替代方案,能不能守住同樣的那些機構使用場景。在揭露、深度與交易量出現之前,這次發布屬於結構那一欄,而不是價格行動那一欄;而歐元對美元的結算辯論,只是又多了一個數據點,還不是結論。在這些東西出現之前,任何關於勝負的判斷都還太早。
交易洞察
觀察的是產業結構而不是代幣:美元錨定供給的成長、其他 MiCAR 發行方是否加入美元代幣,以及 AllUnity 是否出現任何儲備鑑證、交易所深度或企業增發。一檔新發行品本身不會在加密價格行動上移動任何東西,因此應透過流動性最好的加密代理標的來表達觀點,並且要按照「公告日的關注度會在數日內消退」這個事實來設定部位。