

AllUnity, un émetteur européen de stablecoins opérant dans le cadre du règlement de l'Union européenne sur les actifs crypto, a annoncé cette semaine le lancement d'USDAU, un token arrimé au dollar américain que l'émetteur décrit comme conforme au MiCAR. AllUnity indique qu'USDAU est conçu pour maintenir un ancrage de 1:1 au dollar américain au moyen de réserves de dollars américains ségrégées. C'est le quatrième token adossé à une monnaie fiat provenant du même émetteur, après les tokens en euro, en franc suisse et en couronne suédoise déjà en circulation.
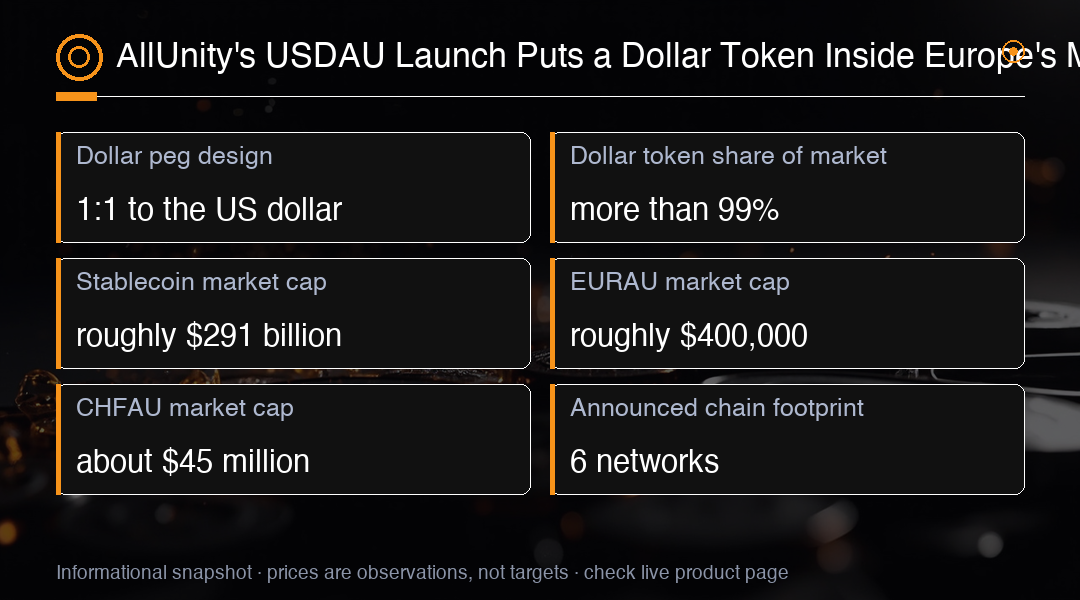
Le périmètre annoncé est de six réseaux: Ethereum, Solana, Base, Tempo, Arc et Polygon. Cette largeur compte pour la distribution, car un token déployé sur davantage de chaînes est plus facile à atteindre pour les équipes de trésorerie sans passer par un pont pour chaque paiement. Mais l'empreinte technique du déploiement n'est pas la même chose qu'un marché liquide et accessible sur chaque chaîne. Les inscriptions en bourse, la profondeur on chain, la prise en charge des portefeuilles, les routes de bridging et la disponibilité géographique sont propres à chaque chaîne, et aucun détail chaîne par chaîne n'a été fourni au lancement. Lisez le déploiement comme une distribution technique annoncée, et non comme un carnet d'ordres en fonctionnement.
L'accès au marché primaire est lui aussi plus étroit que ne le suggère le nombre de chaînes du token. Une couverture de lancement contemporaine indique que les clients institutionnels éligibles qui achèvent leur intégration peuvent émettre et rembourser USDAU à pair au moyen du Business Mint Account d'AllUnity. Il s'agit d'un canal institutionnel fermé, et non d'un remboursement ouvert à tout détenteur sur tous les réseaux. Un acheteur sur le marché secondaire achète à un autre détenteur, et hérite de ses options de sortie plutôt que d'un droit direct au remboursement à pair.
Sur les réserves, la position honnête est étroite. AllUnity déclare qu'USDAU est adossé à des réserves de dollars américains ségrégées. Les documents examinés ne divulguent pas la composition de ces réserves, le nom d'un éventuel dépositaire, les mécanismes juridiques de la ségrégation, le fournisseur d'audit ou d'attestation, la fréquence des rapports, ni le ratio de couverture actuel. Un ancrage annoncé de 1:1 et une structure de réserves décrite sont des affirmations de conception de l'émetteur, et non une preuve indépendante de couverture en temps réel ou de parité permanente. Tant qu'aucun rapport de réserves n'est publié, l'ancrage reste une intention annoncée entourée d'un cadre réglementaire.
Le volet euro de la franchise donne une idée de l'échelle de départ. CoinGecko a estimé EURAU à environ $400,000 de capitalisation boursière et CHFAU à environ $45 million au moment du lancement. Il s'agit d'estimations tierces datées, et la capitalisation boursière n'est pas la même chose que le volume de règlement, l'adoption, la liquidité disponible ou la capacité de remboursement. L'écart entre ces montants en euros et en francs et le marché arrimé au dollar constitue le signal le plus utile pour quiconque lit la structure du marché crypto: le côté libellé en dollar de l'industrie opère à une échelle que le côté libellé en euro n'a pas approchée.
Le côté dollar domine. Les tokens arrimés au dollar représentent plus de 99% d'un marché de stablecoins d'environ $291 billion de capitalisation, selon les données CoinGecko rapportées au moment de la publication. Les totaux sectoriels, la classification de l'offre et la méthodologie des fournisseurs évoluent en permanence, si bien que ce chiffre est un instantané daté plutôt qu'une constante sectorielle fixe. Quoi qu'il en soit, une nouvelle émission européenne arrivant dans un secteur dominé par le dollar est un point de données sur la structure du marché plutôt qu'un élément disruptif, et c'est la statistique de part de marché qui explique pourquoi cela compte davantage que le lancement lui-même.
La tension de politique publique est explicite. La Banque centrale européenne a averti en juin qu'un usage accru des stablecoins en dollars dans la finance tokenisée européenne pourrait approfondir la dépendance au dollar américain et affaiblir le rôle international de l'euro. La publication sous-jacente de la banque centrale n'a pas été récupérée de façon indépendante au cours de cette revue, de sorte que la formulation exacte et la date de cet avertissement restent non confirmées. La question stratégique, à savoir si la finance on chain européenne se règle davantage en dollars ou davantage en euros, reçoit désormais sa réponse de la part des émetteurs et non des seuls régulateurs.
La conformité au MiCAR doit être lue avec précision. Être émis dans le cadre européen signifie que le token opère sous un régime d'autorisation et d'information défini. Cela ne signifie pas que le token est garanti par l'Union européenne, couvert par l'État, assuré sur les dépôts, libellé monnaie légale, ni équivalent à un dépôt bancaire. Les risques d'émetteur, opérationnels, juridiques, de liquidité, de marché et de contrepartie restent entièrement du ressort du détenteur. Un cadre réglementaire rétrécit le périmètre de ce qui est permis; il ne supprime pas le risque et ne transforme pas un token en engagement bancaire.
Le positionnement commercial est lui aussi en avance sur les preuves. AllUnity positionne USDAU pour les paiements d'entreprise réglementés, le règlement mondial, la gestion de trésorerie et l'activité transfrontalière en dollars, et son directeur général présente ce lancement comme l'introduction de liquidité en dollars à l'intérieur du périmètre réglementaire européen. Aucune source examinée ne documente le volume de transactions après le lancement, l'adoption par la clientèle, la profondeur sur les bourses ou les revenus réalisés. Le cas économique est actuellement une intention assortie d'un label réglementaire, ce qui est un état normal pour une nouvelle émission et non une raison de supposer ni succès ni échec.
Pour les traders, l'angle exploitable est la structure plutôt que le token. USDAU est une petite émission nouvelle qui entre dans un secteur que les tokens en dollars dominent déjà sur la mesure la plus importante, la capitalisation. Ce que le lancement signale, c'est que les émetteurs européens réglementés attendent une demande durable de règlement libellé en dollars à l'intérieur de l'Europe. Si ce schéma se répète d'un émetteur à l'autre, la finance on chain européenne hérite davantage des habitudes de facturation en dollars, ce qui est précisément le résultat que la BCE a signalé en soulevant la question de la monnaie.
Les éléments qui transformeraient ce point de données de politique publique en un tableau de flux mesurable sont concrets: des attestations de réserves de l'émetteur, des inscriptions en bourse avec une profondeur visible, des comptes professionnels qui émettent réellement, et de nouveaux émetteurs autorisés par le MiCAR suivant avec des tokens libellés en dollars. Tant que l'un ou plusieurs de ces éléments n'apparaissent pas, USDAU reste une annonce avec un ancrage, une liste de chaînes et un récit d'usage professionnel. Surveiller la publication de ces informations est plus utile que trader le titre, car ce sont elles qui transforment une affirmation en quelque chose qu'un marché peut chiffrer.
La lecture nette pour la structure du marché est modeste mais réelle. Un émetteur européen a placé un token en dollars dans un cadre réglementé, sur six chaînes, destiné au règlement institutionnel, tandis que la question de l'euro soulevée par les décideurs publics reste non résolue. Les rails de règlement en dollars sont étendus en Europe et non remplacés, et la question concurrentielle est de savoir si une alternative réglementée libellée en euros peut conserver les mêmes cas d'usage institutionnels. Tant que la transparence, la profondeur et les volumes ne sont pas arrivés, le lancement relève de la colonne structurelle et non de celle des cours, et le débat sur le règlement entre l'euro et le dollar gagne un point de données supplémentaire plutôt qu'une conclusion.
Analyse de trading
Suivez la structure du secteur plutôt que le token: la croissance de l'offre de tokens arrimés au dollar, l'ajout éventuel de tokens en dollars par d'autres émetteurs autorisés au MiCAR, et toute attestation de réserves, profondeur de marché ou émission professionnelle chez AllUnity. Une nouvelle émission ne déplace à elle seule rien dans les cours crypto, exprimez donc la vue via le proxy crypto le plus liquide et le plus profond, et dimensionnez en tenant compte du fait que l'attention du jour de l'annonce s'éteint en quelques jours.