

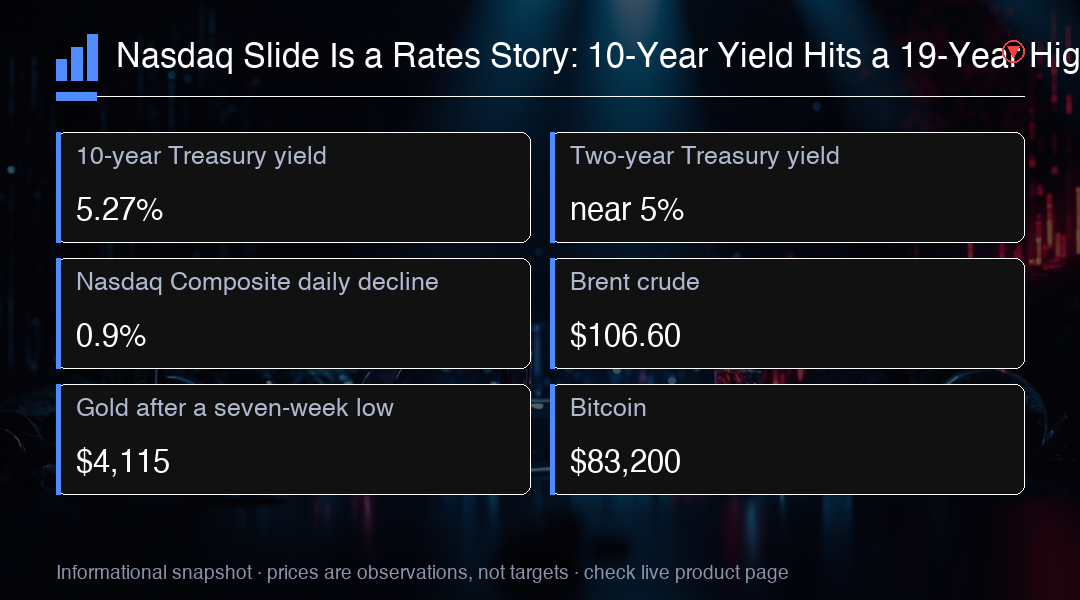
El Nasdaq Composite cayó 0.9% el lunes, un descenso del 0.92% en la sesión y el peor comportamiento entre los tres grandes indicadores estadounidenses. El S&P 500 perdió 0.8% y el Dow cayó 0.7%. Ese orden importa. Cuando los tres índices caen pero el más sensible a los tipos de interés cae con más fuerza, el culpable rara vez son los beneficios. Es el precio del dinero, y esta semana el precio del dinero se movió mucho.
El rendimiento del Tesoro a 10 años subió por encima del 5.27%, su nivel más alto, 19 años, el más alto en 19 years visto hasta ahora, mientras el de 2 años se acercó al 5%. Los mercados anticipan ahora tres subidas más de la Reserva Federal antes de mediados de 2027, un camino que hace unos meses no era el escenario base. Los rendimientos más altos elevan la tasa de descuento que se aplica a cada dólar futuro de beneficios, y las valoraciones tecnológicas de larga duración concentran más de ese flujo de caja que casi cualquier otra cosa en la pantalla. La caída del lunes fue esa aritmética marcada a mercado en una sola sesión.
El petróleo es la razón por la que el camino de tipos cambió. El Brent cotizó en torno a $106.60 el martes sin avances en las negociaciones entre Washington y Teherán, y el petróleo se ha mantenido por encima de $106. Una energía cara alimenta directamente al transporte, la manufactura y las decisiones salariales, que es como un choque de oferta se convierte en un problema de inflación persistente. Un banco central que mirara para otro lado estaría argumentando contra mucha evidencia, de modo que el mercado no discutió. Descontó el endurecimiento.
Nvidia fue el contrapeso del día, ganando casi 2% tras ampliar su programa de recompra de acciones en un récord de $150 billion y elevar la capacidad disponible a aproximadamente $235 billion hasta el ejercicio fiscal 2028. Para una compañía que tiene tanto efectivo, la recompra es la señal más limpia que puede enviar sobre su propia valoración. Tampoco fue suficiente. El anuncio limitó la caída del Nasdaq en lugar de invertirla, lo que dice cuán firme fue el agarre del mercado de bonos ese día.
El daño fuera de Nvidia fue más directo. Intel cayó 5.7%, Sandisk perdió 3.7% y Meta retrocedió 4.8%. MongoDB se desplomó más de 18% después de que su consejero delegado se fuera a un puesto en Meta, bajo el mando de Mark Zuckerberg. Un solo titular sobre una persona arranca de golpe una quinta parte del valor de una compañía de software en una sesión, y eso es un recordatorio útil de lo que un entorno de tipos baratos estaba haciendo con los múltiplos de valoración. El capital barato permitía que el riesgo de persona clave conviviera en silencio dentro del precio. Los rendimientos más altos lo devuelven a la superficie.
Asia pasó el mismo problema de un día para otro. Las bolsas bajaron en general cuando subieron los rendimientos de los bonos en Japón, Corea del Sur y Australia, y el principal índice continental de China se mantuvo cerca de un mínimo de un año. Los informes según los cuales Washington podría prohibir componentes chinos en centros de datos estadounidenses añadieron otra capa a una cadena de suministro que ya trata el hardware de IA como un activo estratégico. Ese informe no está confirmado, y el mercado lo trata como riesgo de titular y no como política fijada, pero la dirección del recorrido es lo bastante clara como para que los operadores mantengan prima de riesgo en los valores de hardware chino.
El dólar va camino de cerrar el mes en ganancia, y los cruces lo muestran. EUR/USD cotizó cerca de $1.1367, USD/JPY se mantuvo en torno a 157.30 y AUD/USD rondó $0.7012 antes de la decisión del Banco de la Reserva de Australia. Una subida del banco central está totalmente descontada, así que la propia subida aporta poca información. La guía que la acompaña sí aporta. Para un mercado que ya está repreciando los caminos de tipos de todo el mundo, un banco central que mantiene su línea frente a una demanda interna firme está diciendo algo que el tipo de dirección de política por sí solo no dice.
El oro se estabilizó en torno a $4,115 después de desplomarse aproximadamente 4% hasta un mínimo de siete semanas, y Bitcoin cotizó cerca de $83,200 después de caer por debajo de $83,000 durante unos instantes. Ambos se recogen aquí como contexto de mercado y no como una llamada direccional. Lo que muestran es una sola fuerza macro recorriendo todos los activos: rendimientos reales más altos. La caída del 4% del oro llegó con el de 10 años en su nivel más alto, 19 años, el más alto en 19 years visto hasta ahora, y la caída de Bitcoin por debajo de $83,000 ocurrió en la misma ventana. El antiguo soporte de $82,000 sigue importando, porque la diferencia entre un retroceso ordenado y una ruptura fallida suele ser un solo nivel bien respetado.
El calendario toma ahora el relevo. Las vacantes de empleo de Estados Unidos llegan el martes y dan a la semana su primera lectura relevante sobre la demanda laboral. La inflación PCE sigue el miércoles, el índice de manufactura de ISM llega el jueves y el empleo no agrícola cierra la semana el viernes. Los economistas esperan aproximadamente 85,000 empleos nuevos (85.000) y un desempleo en torno al 4.1%. A primera vista es un escenario de aspecto débil, y precisamente por eso la función de reacción importa más que el titular esta semana.
Los escenarios se mueven en ambas direcciones. Una lectura fuerte de vacantes podría empujar los rendimientos al alza al reforzar el argumento a favor de más endurecimiento. Una inflación caliente o un empleo firme presionarían a los valores tecnológicos sensibles a los tipos, los mismos que lideraron la caída del lunes. Las cifras débiles podrían dejarle espacio al Nasdaq para recuperarse, ya que un mercado laboral que se enfría junto a precios energéticos pegajosos es la única combinación que alivia la tasa de descuento sin resucitar el miedo al crecimiento. Nadie sabe cuál de las dos llegará hasta que lleguen los datos, y todo el sector está posicionado como si fuera la fuerte.
Micron publica los resultados de su cuarto trimestre fiscal el miércoles tras el cierre, con opciones que implican un movimiento de aproximadamente 7% en cualquier dirección. Esa cifra refleja cómo han fijado los inversores el evento, no una previsión de dónde acabará la acción. Las cifras que importan son el beneficio bruto, el gasto de capital y la demanda de memoria de alto ancho de banda, porque esas tres líneas deciden si los beneficios de la infraestructura de IA pueden seguir componiéndose lo bastante rápido para justificar las valoraciones que carga todo el complejo. Con los rendimientos actuales, el mercado pide más crecimiento, no menos.
La conclusión de la mesa de análisis es estrecha. El Nasdaq se está comportando esta semana como un instrumento de tipos de interés, y cada cita del calendario alimenta la misma variable. Vigile el de 10 años por encima del 5.27% y el de 2 años cerca del 5% como el par de resistencia de la historia bursátil: una presión sostenida ahí mantiene intacta la caída del lunes, mientras que un repliegue en los rendimientos le da al índice algo hacia lo que volver. Los $235 billion de capacidad de recompra de Nvidia hasta el ejercicio 2028 son un suelo para el sentimiento, no un catalizador para él. Hasta que lleguen los datos de empleo e inflación, el mercado de bonos está fijando el precio de todo lo que viene por debajo.
Trading Insight
MC Markets interpreta la debilidad actual del Nasdaq como un movimiento de tasa de descuento y no de beneficios, y esa distinción importa para el comportamiento del índice esta semana. Con el rendimiento a 10 años por encima del 5.27% y tres subidas más de la Fed descontadas antes de mediados de 2027, el Nasdaq Composite está cotizando, en esencia, la visión del mercado de bonos sobre el camino por delante. El nivel más limpio que sigue es el par de rendimientos: si el de 10 años se mantiene por encima de su máximo de 19 años mientras el de 2 años ronda el 5%, se mantienen las condiciones que produjeron la caída del 0.9% del lunes. Las lecturas laborales y de inflación más débiles podrían aliviar esa presión y darle espacio al índice para recuperarse, mientras que los datos firmes mantendrían la tasa de descuento alta. El lunes también mostró que la caída no es uniforme. La ampliación récord de $150 billion de la recompra de Nvidia, que eleva la capacidad a aproximadamente $235 billion hasta el ejercicio fiscal 2028, limitó la pérdida del índice pero no la invirtió, mientras que el desplome del 18% de MongoDB por un titular sobre una persona ilustra lo rápido que se reprecia el riesgo de persona clave cuando el capital deja de ser barato. Para los operadores, eso argues tratar la exposición al Nasdaq como una posición macro a través de los datos de esta semana y no como un ejercicio de selección de valores, y observar el informe de Micron del miércoles tras el cierre, donde las opciones fijan un movimiento de aproximadamente 7% en cualquier dirección. Es una observación sobre cómo está cotizando el índice y no una recomendación.